市场占比44% 阿里云领跑智能语音,AI基础软件生态进入收割期
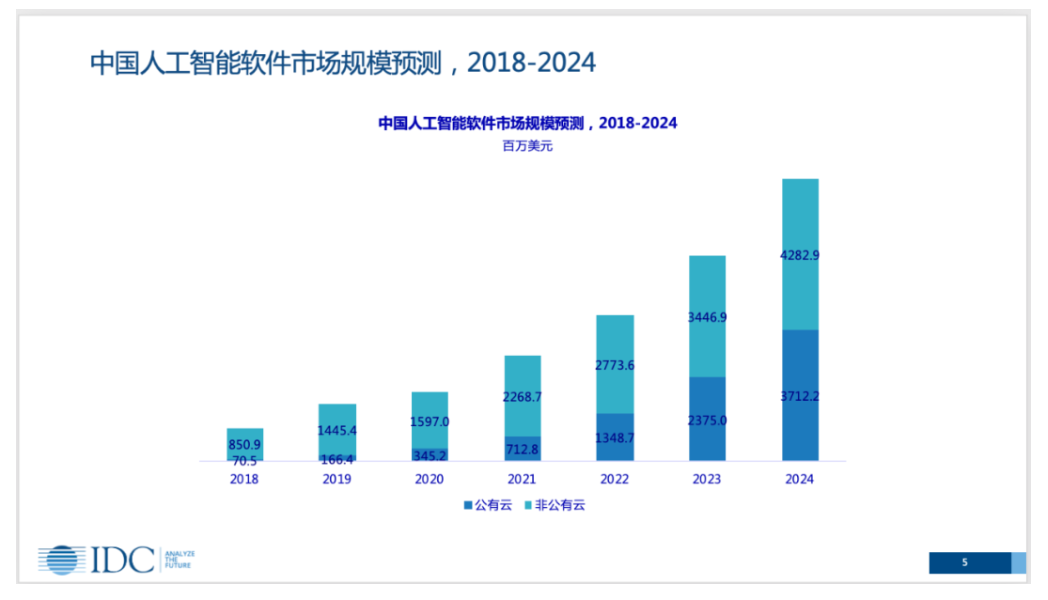
IDC发布最新《中国AI云服务市场跟踪报告》,数据显示,2024年上半年中国智能语音公有云服务市场规模同比增长37%,其中阿里云以44%的市场份额排名第一,连续三年蝉联该赛道冠军。这一数字不仅刷新了国内智能语音市场的集中度纪录,更释放出一个关键信号:人工智能基础软件开发正从“单点突围”进入“生态敛收”阶段。\n\n## 云计算厂商“吞噬”语音市场的底层逻辑\n\n智能语音并非新鲜赛道。早在十年前,国内就涌现出以语音识别为卖点的垂直厂商。但在大模型浪潮洗礼后,竞争范式已发生根本性转移。IDC报告指出,阿里云44%的份额背后,是其将智能语音能力“原子化”嵌入AI基础软件体系——从底层的异构算力调度、中间层的模型即服务(MaaS),到上层的语音合成、声纹识别、实时交互,形成了一条完整的技术栈闭环。\n\n与过去孤立部署语音引擎不同,如今企业客户更倾向于从云平台直接调用经过预训练、可微调的语音大模型。阿里云的语音能力依托通义大模型体系,支持实时降噪、情感识别和超低延迟合成,而购买方式往往是与计算、存储、数据库“打包”结算。这种“捆绑效应”让纯语音厂商的生存空间被急剧压缩。\n\n## “AI基础软件开发”重回中心舞台\n\n值得注意的是,阿里云智能语音的高份额恰恰映照出AI基础软件开发的价值回归。在产业互联网场景中,智能语音只是基础软件能力的外在表现。底座包括大规模分布式训练框架、推理加速引擎、数据标注回流机制、模型安全对齐工具链——这些才是支撑44%市占率的真实底座。\n\nIDC中国企业级研究部总监在报告中点评道:“智能语音的较量已经转变为AI基础软件整体能力的较量。云厂商用一整套机器学习平台来喂养语音模型,再用语音这个交互入口反哺云上多模态生态。”换言之,没有自研AI芯片、没有大规模智算集群自动化运维、没有开源社区牵引能力,再高的语音准确率也无法撬动政企客户的大规模采购。\n\n## 中小企业与开发者市场的裂变\n\n阿里云的领跑并非全是自然积累。另一方面,其在2023年起密集推行“智能语音能力优先”策略:针对开发者和中小创企推出低价包、调用返券、私有化训练框架捐赠等举措。这令其在开发者心智占有率上迅速提升。IDC指出,约有六成以上的新增智能语音项目首先选择在成熟AI基础平台上进行原型开发。\n\n更关键的转变出现在今年:大模型Agent兴起后,大量基础软件开发任务如数据库调优、前端代码检查、API链路监控,都需要基于自然语言进行“指令编程”。语音输入正在成为编编程和操作的有效接口之一。阿里云若能将44%的语音市占有率高效转化为AI基础软件的入口黏性,整个AI模型供应链或将重构。\n\n## 格局远未固定,盈利大关尚待破解\n\n尽管如此,智能语音并不等同于利润奶牛。至少截至目前,大模型语音定价仍处于跑马圈地阶段,调用成本高的高精度模型无法通过低价持续冲量。阿里云的一名内部算法工程师接受采访时表示:“我们的增量主要源自推理成本的优化,不是单价推售。自研HALO架构把延迟下降了60%,进一步奠定了价格优势。”\n\n报告也提醒,单纯只看44%市占率数据并不普遍适用的所有场景。在最为关键的电信智能客服、工业听写和智能车载中,二三名厂商已与前三云云绑定渠道和场景,若只是生态绑?胜:那后来的厂商也可以通过开源、标准更组奋起直推现而企优产品。这又是公平竞争的一大悬念。当动新上口源人所有先的技术红利持续存在,究竟谁能把44往入胜云的新50%,剩下的也许是下一代人谈竞争里的事情。
如若转载,请注明出处:http://www.yueshuinfo.com/product/23.html
更新时间:2026-10-03 16:09:57